一家火锅店,创始人曾放话“月薪 5000 不要吃”,如今却主动降价保客流。两年三次递表,每次都卡在六个月有效期自动失效。
巴奴的上市故事,远比它家的毛肚更有嚼头。
2026 年 6 月 17 日,巴奴国际控股有限公司再次向港交所递交上市申请。这已经是它第三次冲击港股 IPO 了。
前两次—— 2025 年 6 月 16 日和 12 月 17 日的申请,都因为满 6 个月有效期未完成聆讯而自动失效。失效当天就火速重新递表,这份“死磕”的劲头,放在整个港股 IPO 市场上也少见。
降价的账,算得过来吗?
巴奴曾经是火锅界“高端路线”的代言人。创始人杜中兵那句“月薪 5000 不要吃”的言论,一度让品牌贴上“高消费”的标签,甚至引起食客的舆论战。
但坚持了多年的高端路线,最终不得不向现实低下头。
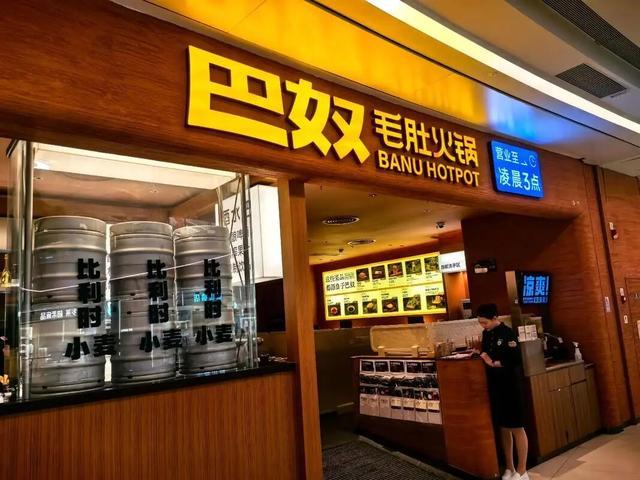
2025 年,巴奴人均消费降至 139 元,一线城市 159 元、二线城市 139 元、三线及以下城市 122 元。从 2023 年到 2025 年,客单价从 150 元一路滑到 139 元,连降三年。
实际上,这不是巴奴一家的问题。行业整体也面临价格下行压力,呷哺呷哺集团旗下湊湊等中高端品牌同样在失守客单价。
降价换来了什么?
翻台率回升了。 2023 年到 2025 年,巴奴的翻台率从 3.1 次 / 天提升至 3.6 次 / 天。同店销售额在客单价下降的情况下, 2025 年依然实现了 4.8% 的增长。
降价换客流,这招在巴奴身上确实见效了。
有意思的是,这个降价策略与海底捞、湊湊形成呼应——头部火锅品牌都在调整价格策略,更强调“质价比”而非单纯的“性价比”或“高端溢价”。
业绩涨了
但有些数字比营收更值得看
第三次递表,巴奴拿出了一份相当能打的财报。
2025 年,巴奴实现营收 28.46 亿元,同比增长 23.4% ;净利润 2.06 亿元,同比大增 67.5% ;经调整利润达 3.17 亿元,同比大增 88.7% 。门店数量首次突破 200 家,覆盖全国 57 个城市。
按 2025 年收入计算,巴奴在中国品质火锅市场排名第一,市占率 3.6% ;在全品类火锅市场超越呷哺呷哺,升至第二,市占率 0.4% 。
门店经营利润率从 21.3% 提升到 24.9% 。新开门店通常在 2 个月到 4 个月内就能实现首次收支平衡。
看起来,巴奴正在加速奔跑。
但招股书里还藏着另一层故事。
三次递表,三次“补课”
把三次招股书放在一起对比,能看出巴奴在不断“补课”:
第一次( 2025 年 6 月):首次亮相,主打“品质火锅第一品牌”的故事。
第二次( 2025 年 12 月):失效次日火速行动,补充了 2025 年前三季度数据,门店数据更新至 162 家。
第三次( 2026 年 6 月): 补充完整 2025 年全年数据,门店数据更新至 200 家。
三次递表,三次更新数据,不断用最新业绩证明增长势头。
但核心合规问题,似乎还没完全解决。
监管的 9 道题,都不好答
早在 2025 年 8 月,巴奴就收到了中国证监会的境外上市补充说明要求, 9 大问题直指核心合规与财务争议。五大维度分别是:股权架构合规性、上市前大额分红合理性、用工模式、社保公积金缴纳、业务数据合规。
突击分红是最大的争议点。 2025 年 1 月,就在首次递表前约 5 个月,巴奴向股东派发了 7000 万元股息。创始人杜中兵夫妇合计持股 83.38% ,超过 5800 万元落入了实控人家族的口袋。
同期公司 2024 年净利润仅 1.23 亿元,分红金额占比高达 56.9% ,资产负债率约 60% 。一边高负债,一边大额分红,转头又来股市募资扩店——监管自然会质疑其募资的合理性。
用工合规是另一个卡点。截至 2025 年末,巴奴全部 12732 名雇员中,全职正式员工仅 2106 人,占比不足 17% ;兼职员工 4127 人,外包员工 6499 人。非正式用工合计占比超过 80% 。
高达 6499 人的外包团队,让巴奴陷入了“假外包、真派遣”的用工争议。
按照《劳务派遣暂行规定》,劳务派遣员工占比不得超过 10% 。外包模式虽然能压缩人力成本、适配餐饮行业淡旺季波动,但合规隐患不容忽视。
此外,巴奴还存在社保和公积金欠缴问题, 2025 年欠缴金额约 80 万元。金额虽然不大,但在监管眼中,合规就是合规,没有“金额小就不算违规”的道理。
截至第三次递表,巴奴始终没有对外公开完整的问询回复文件。
“产品主义”的光环在褪色
巴奴一直在讲“产品主义”的故事——毛肚、菌汤、高品质食材,强调供应链能力和产品研发能力。这是它与海底捞“服务主义”的差异化定位。
但近两年,这个故事的裂缝越来越多:
富硒土豆含量标注不实,引发对宣传合规性的质疑;
子品牌“超岛”羊肉卷掺鸭肉被行政处罚,暴露了供应链管控的漏洞;
连续降价也让“高端”标签有所褪色。巴奴在招股书中承认,客单价下降是“主动调整产品组合与定价以顺应不断变化的市场趋势”。
客观来说,这些问题在某种程度上是品牌从几十家店快速扩张到 200 家店过程中,管理半径拉长后产生的阵痛。
如何在规模扩张的同时守住产品品质和合规底线,是巴奴未来持续面临的课题。
三战 IPO ,这次能过关吗?
外部环境也不乐观。
海底捞 2025 年增收不增利,收入 432.25 亿元,同比仅增 1.1% ;净利润 40.42 亿元,同比下滑 14% 。呷哺呷哺持续亏损,港股餐饮消费板块整体估值下修。新股餐饮企业上市破发率走高,市场资金避险情绪升温。
投行人士分析,招股书失效在港股 IPO 中并不罕见,但巴奴连续两轮未过聆讯,区别于普通流程延期。本质上是合规问题、商业模式争议、板块行情共振导致的上市受阻。
第三次递表,巴奴拿出了更漂亮的业绩数据。但漂亮的数据掩盖不了核心问题——监管问询还没有得到令人信服的回复。
从“月薪五千别吃”到 139 元的人均消费,巴奴用三年时间学会了“低头”。
但上市这道坎,光低头还不够。
这一次,巴奴到底是准备好了,还是又赌一把?让我们拭目以待。
明道配资提示:文章来自网络,不代表本站观点。